Des distributeurs de billets piégés en France permettent à des escrocs de cloner des cartes bancaires et d’accéder aux comptes des victimes.
En France, certains distributeurs automatiques de billets sont discrètement équipés par des fraudeurs de dispositifs capables de copier les données des cartes bancaires et d’intercepter les codes confidentiels. Un phénomène détaillé par le site d’information français qui met en garde contre ces appareils piégés et rappelle les bons réflexes pour limiter les risques.
Des distributeurs transformés en pièges pour votre carte bancaire
Les faits se déroulent en France, où les distributeurs de billets, pourtant de moins en moins utilisés à l’heure du paiement sans contact, restent une cible privilégiée des escrocs. L’arnaque en cause est bien connue des services bancaires : il s’agit du skimming, c’est-à-dire le clonage de cartes bancaires directement au distributeur.
Des fraudeurs installent sur certains distributeurs un dispositif capable de copier, à votre insu, les données de votre carte bancaire et parfois votre code.
Contrairement à une panne classique, ces manipulations sont volontairement discrètes. Le distributeur continue de fonctionner normalement, ce qui rassure l’utilisateur. Pendant ce temps, les informations sont enregistrées et récupérées par les escrocs, qui peuvent ensuite créer une copie de la carte et l’utiliser pour effectuer des retraits ou des paiements.
Comment repérer un distributeur piraté ?
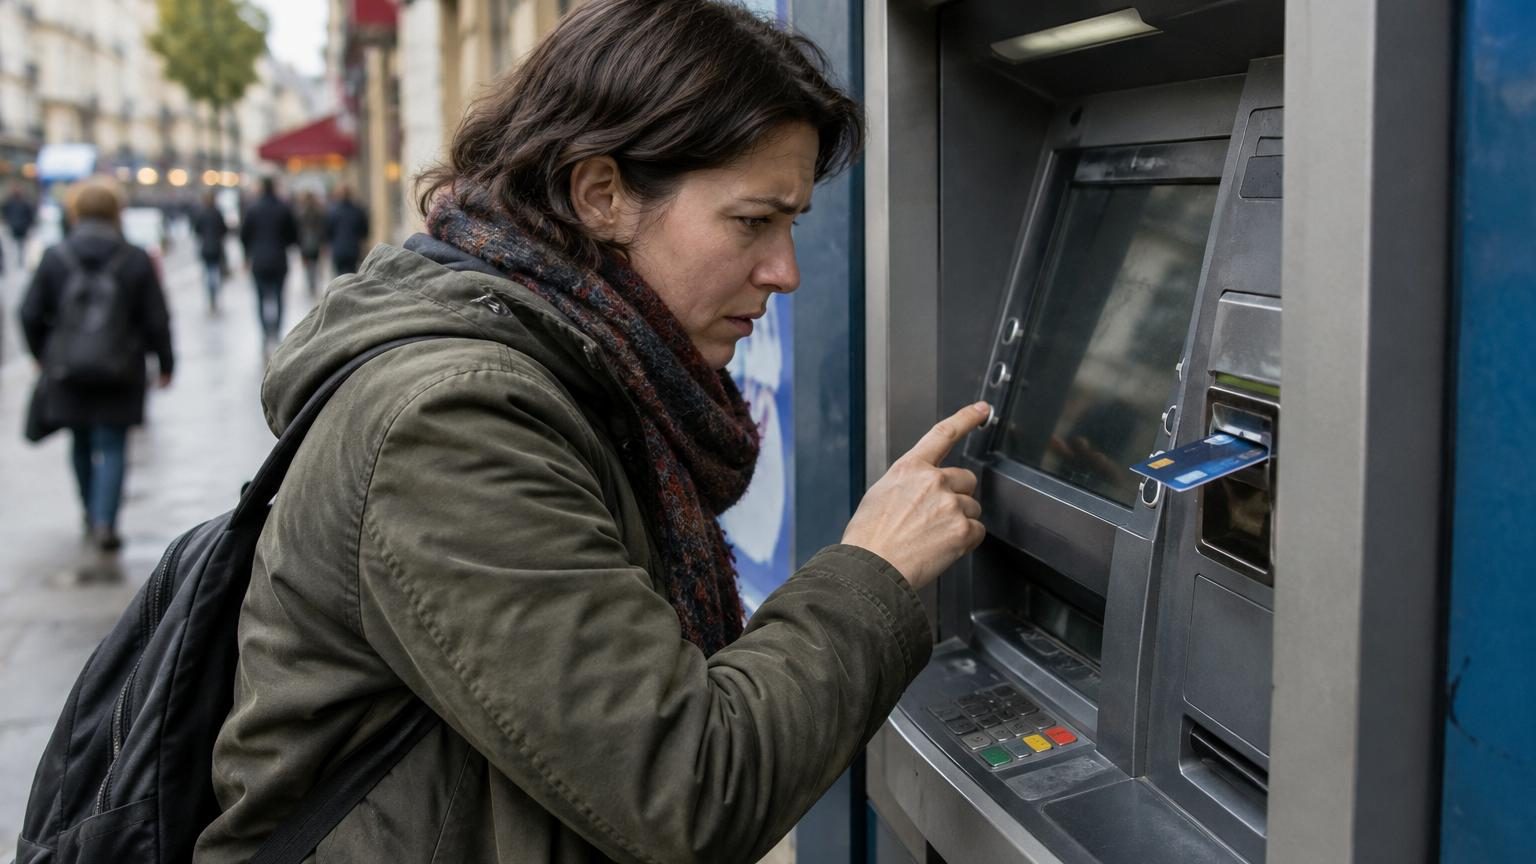
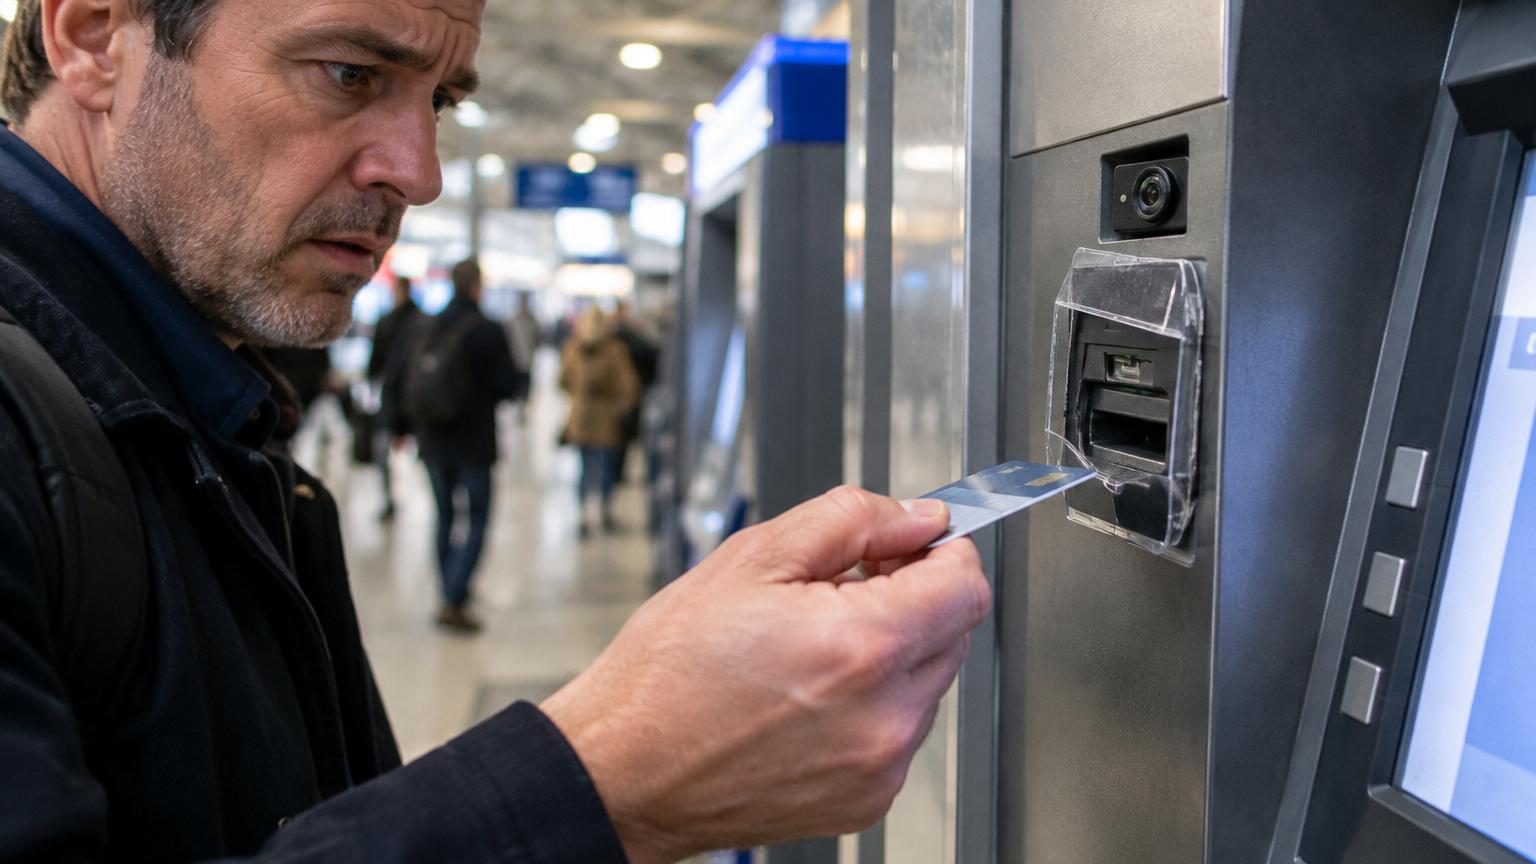
Le site rappelle que la première étape consiste à ne jamais insérer sa carte sans un examen visuel rapide du distributeur. La fente d’insertion attire particulièrement l’attention : les fraudeurs y ajoutent parfois une pièce factice qui sert à lire la bande magnétique ou la puce.
- Regarder si la fente dépasse anormalement du distributeur.
- Tester si la façade autour de la fente bouge ou semble mal fixée.
- Vérifier qu’aucun élément ne paraît ajouté, grossier ou de couleur différente.
La zone du clavier mérite la même vigilance. Les escrocs posent parfois un faux pavé numérique par-dessus le vrai ou une plaque fine qui enregistre chaque pression de touche.
Touchez le clavier : si la sensation est inhabituelle, molle, trop épaisse ou si le pavé semble superposé, mieux vaut renoncer à la transaction. Toute pièce mal alignée, toute trace de colle ou de ruban adhésif doit alerter.
Avant chaque retrait, un coup d’œil attentif à la fente, au clavier et à l’ensemble de la façade du distributeur permet souvent de déceler une manipulation suspecte.
Le média conseille enfin de privilégier les distributeurs situés à l’intérieur des agences bancaires. Ces appareils sont généralement mieux surveillés, équipés de caméras, et plus difficiles à manipuler discrètement que ceux installés isolément dans la rue.
Que faire si vous suspectez une fraude au distributeur ?
En cas de doute avant l’opération, le conseil est clair : n’insérez pas votre carte. Éloignez-vous du distributeur et avertissez votre banque, voire l’agence propriétaire de l’appareil si elle est identifiable.
Si vous avez déjà inséré votre carte et que le soupçon vient après coup, la vigilance doit se porter sur vos comptes. L’article recommande de surveiller attentivement vos mouvements bancaires dans les heures et jours qui suivent.
- Consulter régulièrement vos relevés ou votre application bancaire.
- Repérer immédiatement tout paiement ou retrait que vous n’avez pas effectué.
- En cas d’opération suspecte, contacter sans délai le service d’opposition de votre banque.
Le texte invite à bloquer la carte bancaire dès qu’un doute sérieux existe, même si aucune opération frauduleuse n’apparaît encore. Une nouvelle carte doit alors être émise, le temps qu’une enquête interne soit menée.
Le média rappelle aussi l’intérêt de déposer plainte. La déclaration auprès de la police nationale ou de la gendarmerie permet d’ouvrir une enquête et, parfois, de remonter jusqu’aux auteurs, notamment grâce aux caméras de vidéosurveillance des distributeurs.
Quels sont vos droits en cas de fraude en France ?
En France, le cadre légal protège les victimes de ce type d’arnaque à la carte bancaire. Le site cite l’article L.133-18 du Code monétaire et financier, qui encadre le remboursement en cas d’opérations non autorisées sur un compte.
La banque doit rembourser le client victime de fraude, sauf si elle prouve une négligence grave de sa part.
Autrement dit, lorsque votre carte est clonée et utilisée sans votre accord, la règle est le remboursement des sommes débitées indûment. La notion de « négligence grave » recouvre, par exemple, la communication volontaire du code confidentiel à un tiers ou la conservation du code écrit sur un papier rangé avec la carte.
Pour faciliter le remboursement, les établissements bancaires demandent généralement :
- Une opposition rapide à la carte dès la découverte de la fraude.
- Une contestation écrite des opérations litigieuses.
- Parfois, une copie de la plainte déposée auprès des forces de l’ordre.
L’article rappelle ainsi l’intérêt d’agir vite : plus la réaction est rapide, plus la situation se règle facilement et plus il est facile de démontrer votre bonne foi.
Les bons réflexes pour limiter les arnaques au distributeur
Au-delà du skimming, les arnaques plus classiques à la carte bancaire continuent de sévir en France. Pour réduire les risques, quelques gestes simples sont rappelés.
- Cacher systématiquement le code PIN avec la main ou le portefeuille, même si personne ne semble vous observer.
- Éviter les DAB isolés dans la rue, surtout de nuit ou dans des lieux peu fréquentés.
- Privilégier les distributeurs à l’intérieur d’une banque, d’un centre commercial ou d’un espace sécurisé.
Le texte mentionne aussi une astuce étonnante mais simple : appuyer plusieurs fois sur le bouton « Annuler » avant d’introduire sa carte. Cette manipulation permet de réinitialiser la session précédente du distributeur et de s’assurer qu’aucune opération n’est en cours.
En cas de problème ou d’anomalie, rester devant le distributeur et appeler immédiatement sa banque, sans s’éloigner de l’appareil.
Si la carte est avalée ou si le distributeur se bloque, ne quittez pas les lieux précipitamment. Contacter votre banque depuis votre téléphone, rester devant la machine et noter l’heure précise de l’incident peut s’avérer utile pour la suite, notamment si une fraude survient ensuite.
Ce que cela implique pour les utilisateurs français
Pour un utilisateur français, ce type d’arnaque s’inscrit dans un contexte où les moyens de paiement évoluent rapidement : paiement sans contact, paiement mobile, virements instantanés. Le retrait d’espèces reste pourtant nécessaire pour certains achats ou pour des raisons pratiques.
Les banques françaises multiplient les messages de prévention sur ces risques : affiches près des distributeurs, alertes sur les applications bancaires, conseils lors des rendez-vous en agence. Le dispositif légal, avec le Code monétaire et financier, donne un cadre assez protecteur, mais la responsabilité du client est aussi engagée dans la manière dont il protège sa carte et son code.
À la différence de certains pays où les plafonds de retrait sont plus élevés et la réglementation moins précise, le système français combine plusieurs couches de sécurité : puce, contrôle systématique du code, procédures d’opposition centralisées, et surveillance automatisée des transactions inhabituelles.
Carte clonée, données bancaires volées : ce que recouvre le skimming
Le terme skimming désigne l’ensemble des techniques utilisées pour copier les données d’une carte bancaire, souvent à partir d’un distributeur. Les dispositifs restent généralement discrets : lecteur ajouté sur la fente, caméra minuscule braquée sur le clavier, faux pavé numérique.
Une fois les données récupérées, les escrocs peuvent :
- fabriquer une carte clonée pour retirer de l’argent dans d’autres distributeurs, parfois à l’étranger ;
- utiliser les informations pour payer sur des sites qui ne demandent pas de code de sécurité renforcé ;
- revendre ces données sur des réseaux dédiés à la fraude.
La puce des cartes françaises rend la copie complète plus complexe qu’avec l’ancienne bande magnétique seule, mais les fraudeurs ciblent souvent des pays ou des terminaux moins sécurisés, où la bande magnétique reste suffisante pour réaliser des opérations.
Face à ces pratiques, certaines banques mettent en place des blocages automatiques sur les paiements à l’étranger ou sur des zones à risque, avec la possibilité pour le client de lever ce blocage ponctuellement depuis son application.
Vers une diminution des risques avec les nouveaux moyens de paiement
L’essor du paiement sans contact et du paiement mobile réduit mécaniquement la fréquence de passage aux distributeurs. Payer avec son téléphone ou sa carte sans insérer physiquement celle-ci dans un appareil limite l’exposition au skimming, même si d’autres formes de fraude existent, notamment en ligne.
Pour autant, l’espèce reste utilisée par de nombreux Français, notamment les personnes âgées, les commerçants travaillant beaucoup en liquide ou les ménages qui préfèrent gérer une enveloppe physique de dépenses. Les distributeurs ne vont donc pas disparaître à court terme, ce qui maintient l’intérêt des escrocs pour ces appareils.
Les conseils mis en avant par le site d’information – examen visuel du distributeur, choix d’un appareil en intérieur, protection systématique du code, réaction rapide en cas de doute – restent aujourd’hui parmi les meilleurs moyens de limiter les risques pour les utilisateurs de banques françaises.